ADIM ADIM SİTE BİLANÇOSU HAZIRLAMAK
Bu çalışmada olabilecek en basit hali ile gelir-gider tablosunu da içinde barındıran bir bilanço hazırlayacağız.
Bunun için elimizde hazır verilerin olması gerekiyor ; dönem içinde defterlerimize veri girişleri yapmış olmalıyız .
00-VERİLERİN DÜZENLENMESİ
Dönem başından bu yana tüm gelir ve gider kayıtlarınızı resmi defterlere işlediğinizi var sayıyorum .
Banka ekstreleri ve cari hesap dökümleri de elinizde olmalı .
Bunlar ;
a-Tahsil etmiş olduğumuz tüm gider avansları ( aidat diyeceğim )
b-Gerçekleşen tüm giderlere ait veriler
bu verilerin gider yerleri ve türlerine göre tasnif edilmiş olmaları gerekiyor
c-Cari hesap sonuçları
Dönem içinde takip ettiğiniz kat maliklerine ait cari hesaplardan çıkan sonuçlar ; yani aidat borcu/alacağı olanların listesi ..
Burada unutmamanız gereken bazı hesapların ön ödeme yapmaları durumunda alacaklı olabilmeleri .
Onları da ayrı bir liste halinde düzenlemelisiniz .
d-Aidat dışı gelirleriniz
Örneğin hurda satışı , ürün iadesi yapmış olabilirsiniz, tazminat ya da sigorta ödemesi almış olabilirsiniz .
Aidat dışında kalan tüm gelirleriniz ayrıca belirtilmeli .
e-Aidatlara yürütülen faiz tahakkuklarından doğan gelirler
Kat Mülkiyeti Kanunu'na göre aldığınız ve/veya tahakkuk ettirdiğiniz gecikme tazminatları
f- Herhangi bir zorunluluk ve özel durum nedeniyle aidata ek olarak toplanabilecek olan fon tahakkukları
g-Banka hesaplarınıza yürütülen faiz gelirleri
Özetle tüm gelirleriniz ayrı ayrı hesaplanarak listelenmeli ..
Tüm bunları bir tabloya yerleştirerek herhangi bir yerde hata olup olmadığı ; birilerine haksızlık veya iltimas yapılıp yapılmadığı , toplanan
aidatların giderleştirildikten sonra banka ve kasa hesabınızda kalan tutarların doğru olup olmadığı bu tablo ile ortaya çıkacak .
Elinizde tüm bu verilerin hazır olduğunu varsayarak başlıyoruz..
01-DÖNEM GİDERLERİNİN TÜR ve YERLERİNE GÖRE AYRILMASI
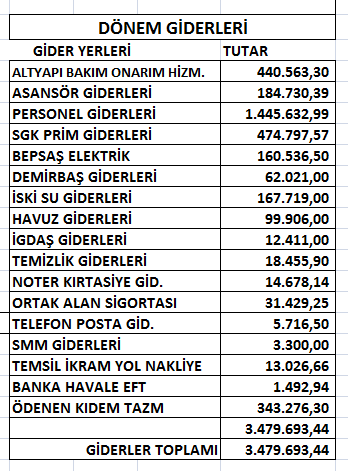
Üstteki tabloda gördüğümüz üzere dönem içinde yaptığımız tüm giderler
yer ve türlerine göre tasnif edilerek ayrıştırılmalı .
Bu denetleme heyetleri için de kolaylık sağlayacaktır .
Bu veriler işletme defterinin sol tarafı yani giderler hanesinin yıl sonu toplamı ile eşitlik sağlamalıdır .
Eşitlik sağlanmadığı takdirde bilançonuz daha baştan tutmayacaktır .
Lütfen işlenmeyen veya yanlış işlenen evrak kontrollerini yapınız .
Bu bölüm geleneksel bilançonun aksine sağ tarafta yer alsın ; ilerideki adımlarda giderlerinizin altına elinizde kalan kasa ve banka tutarlarını ekleyeceksiniz .
İsterseniz de sol tarafa yerleştirin ; bilanço simetriktir , değişen hiçbir şey olmayacaktır .
Ama benim önerdiğim yöntem budur .
Önce defter verilerini yerleştirmeliyiz.
Defter toplamınız ile türlere ayrıştırdığınız giderler toplamını eşitlediğinizi
var sayarak 2. aşamaya geçiyoruz .
Şimdi sırada gelirleriniz var ; yani işletme defterinizin sağ tarafındaki bölümün genel toplamı ile eşit olması gereken tutar .
Dikkatinizi çekerim , bu aşama aşırı dikkat gerektiren ama en basite indirgeyerek anlatacağımız bölümdür .
02-GELİRLER BÖLÜMÜNÜN OLUŞTURULMASI
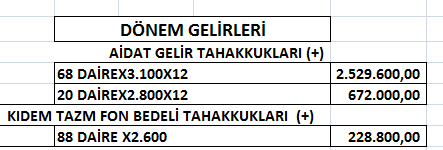
Üstteki tabloda işletme projesi gereği 12 ay boyunca tahsil etmeniz gereken aidatlar ve ek karar ile topladığınız acil kıdem tazminatı fonu var .
Bu tutarların tahsil edilmiş olup olmamalarının hiçbir önemi yok .
Bunlar " tahakkuk eden " yani kat maliklerini ödeme yükümlülüğü altına sokan , ideal koşullarda tamamını aldığınızı varsaydığımız bölüm .
Tabloya yerleştireceğimiz ek verilerle bu tutar net rakama ulaşacak !
(final sorusu)
03-DİĞER GELİRLER
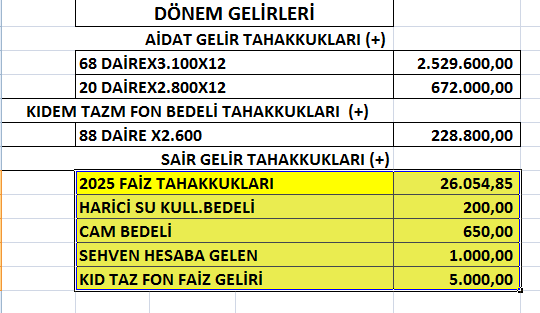
Burada kat maliklerinin cari hesaplarına yıl içinde yürüttüğünüz faiz toplamı, haricen tahsil ettiğiniz tazminatlar,iadeler, hurda satış vb..gelir kalemleri ve banka hesabına yürütülmüş bulunan faizler yer alacak .
Bunlar da tıpkı bir önceki tabloda yer alan aidat ve fon gelirleri gibi artı (+) kalemlerdir.
04-GELECEK DÖNEME AİT AİDAT TAHSİLATI
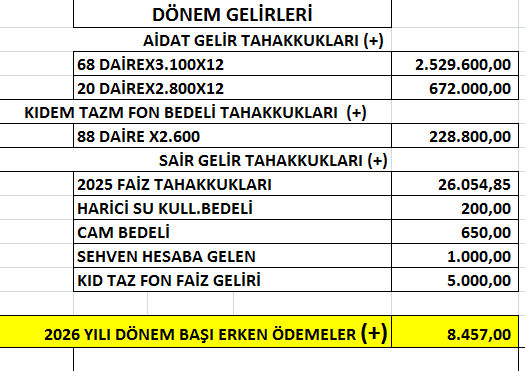
Burada kafa karıştıran bir detay mevcut ; neden artı (+) işareti var ?
Neden çıkartmıyoruz da topluyoruz ?
Bu tutarlar aslında bizim dönemimize ait değiller ki !
Yanıt basittir .
Biz 2025'in hesabını veriyoruz oysa bu tutarlar 2025 Aralık ayı içerisinde yatırılmış bulunan 2026 Ocak ayında tahakkuk edecek olan gelecek yılın ödemeleri .
Ancak bizim dönemimize aitmiş gibi kabul etmeliyiz ; zira bizim hesabımıza yatırılmış ve açıklamasını biz yapmak zorundayız .
Bu açıklama aslında bir sonraki dönem bilançosuna da ışık tutacağı gibi
işletme projesi hazırlayacak olan yeni yönetime de veri sağlayacak .
Onlar da olası gelir hesaplaması yaparken bu tutarı düşecekler !
Bisr sonraki dönem bilançosunda bu tutarın "erken tahsilat " başlığı ile eksi (-) kalem olarak yer alacağını göreceksiniz.
Sizin için gelir arttırıcı nitelikte olan bu işlem gelecek yönetim adına gelir azaltıcı etki yapacaktır .
Bu durumda devrettiğiniz kasa+banka bakiyesinin ilgili miktarın üzerinde olmasına çaba gösteriniz
05-DEVRALINAN AİDAT ALACAKLARI ve HAZIR DEĞERLER
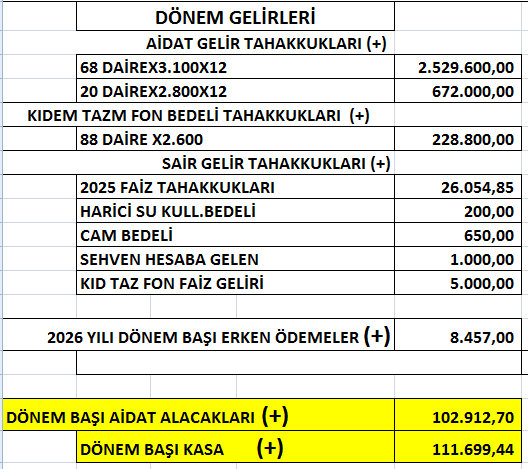
Bilançonun bu aşamasında sizden önceki yönetimin devir teslim tutanağı ile size görevinize başlarken devrettiği kasa+banka+aidat alacakları yer almakta ..
Bu tutarları siz kullandınız , alacakları siz tahsil ettiniz .
Dolayısı ile artı (+) kalemler ve bilançonuzun gelirler hanesinde yer alacak .
Klasik yönteme göre pasif hanesinde ..
06-DÖNEM SONU DEVREDEN TAHSİL EDİLEMEMİŞ AİDATLAR
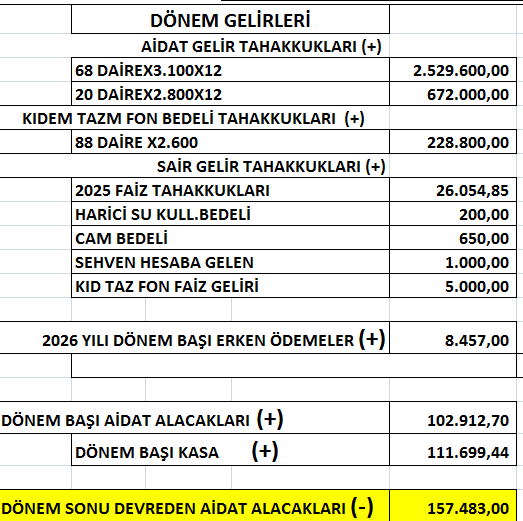
İlk başta ideal biçimde tüm aidatları eksiksiz ve zamanında tahsil edeceğinizi varsayarak tutarlar oluşturduk .
Elbette ki gerçek hayatta işler böyle yürümezler .
Buraya tahsil edemediğiniz ve cari hesap tablolarında takip ettiğinizi
kabul edeceğimiz aidat alacaklarının toplamını yazıyoruz.
Elbette ki bilançomuzda eksi ( - ) kalem olarak yer alacak .
Sizin için eksi ama bir sonraki dönem içinse artı (+) bir kalemdir bu .
Böylelikle tahsil ettiğiniz brüt tutarı nete dönüştürmüş oluyoruz .
Bilanço incelemeyi öğrenmeye başladınız bile .
Belirtmek isterim ki " Mali Tablolar Tahlili " günümüzde "Finansal Tablolar Analizi " çok önemli bir akademik derstir ve yüksek matematik bilgisi de gerektiren bir öğrenci kabusudur .
Ürkmeyiniz lütfen, bu çocuk oyuncağı ve siz de çok iyisiniz ..
07-DEFTER TOPLAMINA ULAŞMIŞ OLMALISINIZ
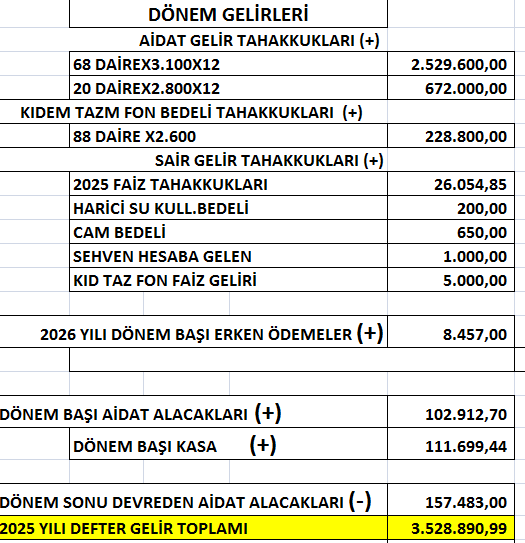
Artık defterinizdeki gelirler hanesinin genel toplamına denk gelen rakama ulaştınız !
Kutlarım ..
Yukarıda bahsi geçen gelir toplamları defterinizdeki nihai toplama eşit olmalı .
Eğer değilse sizi zorlu bir geri dönüş bekliyor .
Tüm gelirleri tek tek gözden geçirmeniz yetmezmiş gibi cari hesapları,faiz tahakkuklarını , sene başı ve sonu borç/alacak devirlerini teker teker denetlemelisiniz .
Fark rakamına yakın olabilecek tutarlara öncelik tanıyarak kontrole başlamanızı salık veriririm .
08-DÖNEM SONU KASA+BANKA
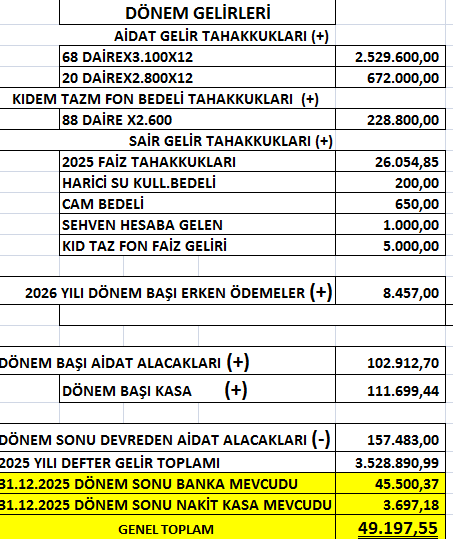
Sıra geldi dönem sonu kasa+banka tutarlarının doğru olup olmadıklarının
belirlenmesine ..
Tahmin edeceğiniz gibi bu toplam defterinizdeki gelir ve gider toplamları
arasındaki farktır .
09-AKTİF PASİF EŞİTLİK KONTROLÜ
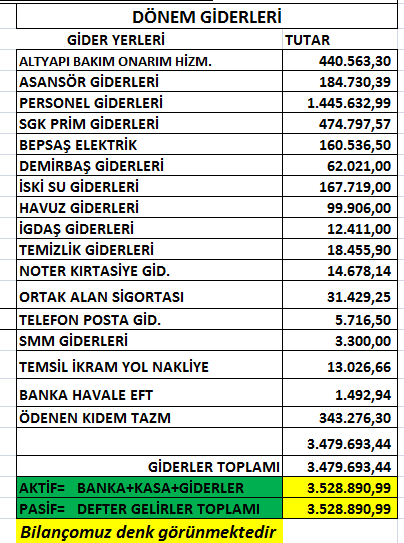
Şimdi sağ tarafa geçerek ( giderler bölümü ) elinizdeki banka ve kasa verilerini
tüm dönem boyunca yapmış olduğunuz giderlere ekleyin .
Bu genel toplam sol taraftaki hesaplamış olduğumuz
"olması gereken gelirler genel toplamı" na eşit çıkmalıdır .
Yukarıda göreceğiniz gibi
üstteki
Giderler + Kasa +Banka toplamı
alttaki
Gelirler toplamıyla aynı tutara sahip olmak zorundadır . .
Eğer sağ taraftaki toplam -yani aktif toplamınız- gelirler toplamından daha az çıkıyorsa
ve tüm kontrollerde farklı bir sonuca ulaşamadıysanız gözünüz aydın !
Açığınız var demektir ve bu eksiği nakden telafi etmek zorundasınız .
Eğer fazla çıkarsa lütfen bir kez daha denetleyin ; bu kasa fazlası anlamına gelir ve
genellikle hayatın olağan akışına uygun değildir .
Cebinizden harcadığınıza emin değilseniz lütfen sol tarafa geçerek kasa fazlası diye bir gelir kalemi oluşturun ve " diğer gelirler " kalemine ekleyin .
Bu epey yakışıklı bir hareket olacaktır ..Durumu bir tutanakla imza altına almayı da ihmal etmeyin ..
Bu işlemin eşit olması ise ;
Aidatları doğru tahakkuk ettirdiğiniz
Devraldığınız alacakları doğru yönettiğiniz
Diğer gelirlerinizi doğru gösterdiğiniz
Cari hesap alacakları/borçlarını eksiksiz ve doğru işlediğiniz
Harcamalarınızı eksiksiz ve doğru şekilde giderleştirdiğiniz
Finansal kontrolü ilkeleriyle etkin kullandığınız anlamına gelir .
Ve ortaya aşağıdaki rahatlatıcı tablo çıkar ..
10-BİLANÇONUZ ARTIK HAZIR
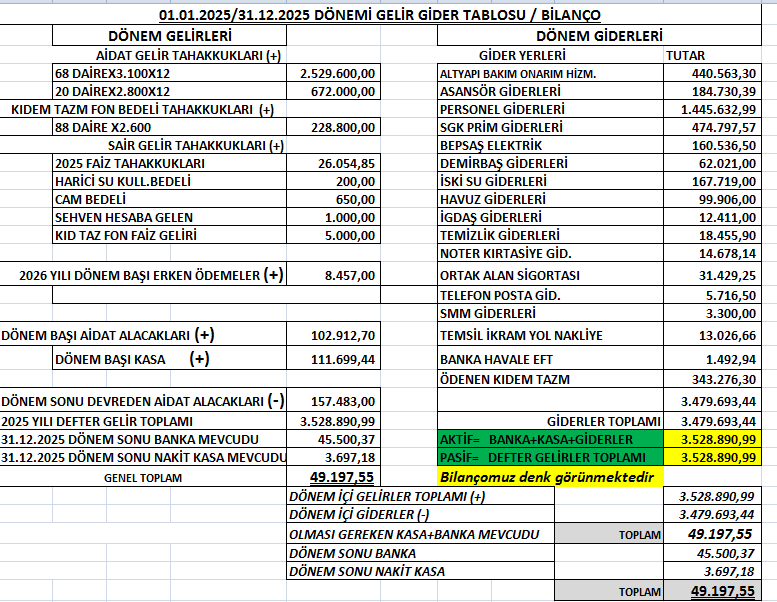
Bu tablo adına bilanço desek de aslında genişletilmiş gelir gider tablosudur .
Ancak apartman/sitelerde en çok işe yarayacak olan format budur .
İnsanlara açıklama yapılırken takip ettiğimiz yöntem baz alınmıştır .
Zira tüm kat maliklerinin ekonomi okur yazarı olmaları beklenemez .
Hesap verirken de önce aldığımız varlıkları tanımlar sonra nereye harcadığımızı ve kalan tutarları belirleriz ; aktif/pasif sıralamasını italyan yöntemi ile değil Anadoolu insanının
akıl yürütme biçimine göre belirledim ; üstad'lar gücenmesin .
Eksik kalan , tabloda yer almayan hususlar şunlardır ;
Üçüncü şahıslar , size iş yapan taşeronlar ,
tahakkuk eden ödenmemiş yükümlülükler
ile ilgili borç ve alacak durumlarınızı içeren bir ek tabloyu " bilanço dışı notlar " başlığıyla ayrıca belirtebilirsiniz .
Bu hem kat maliklerine hem de sizden yönetimi devralabilecek yönetimlere
karşı sorumluluğunuzdur .
Muhasebede şeffaflık ilkesi ile kast edilen de özünde bundan ibarettir .
Bu ek tablo'ya potansiyel gider ve riskleri de eklemeniz yerinde olur ..
En basite indirgeyerek anlatmayı amaçladığım bu çalışma umarım
örnek teşkil eder !
İlgili excel tablosunu ise sitemizden indirmeniz mümkündür .
Ayrıca gider ve gelirleri türlerine göre ayrımlayarak işleyebileceğiniz işinize çok yarayacağına inandığım " işletme defteri " ve cari hesap takibi yapabileceğiniz ek bir
"cari hesaplar " adlı excel tablosu da mevcuttur ..
Eğer 300/500 birimli bir yönetimseniz ( aslında sayı pek önemli değildir ) işinizi kolaylaştırmakta yüksek fiyatlara satın alacağınız yönetim yazılımlarından daha fazla yardımcı olacağını garanti ederim ..
Saygıyla .......